锅圈食汇万店困局:没有新的故事,只有新的地雷 增长瓶颈显现。今年8月中旬,在锅圈中期业绩发布会上,董事长杨明超感慨道:“什么时候锅圈爆发了,我就可以退休了。”当时,锅圈刚刚公布了一份亮眼的半年成绩单:2026年上半年,公司实现营收39.47亿元,同比增长21.8%;净利润2.13亿元,同比增长12.1%,门店数量也达到了12198家。然而,二级市场的反馈却与财报形成强烈反差。自4月股价冲至4.74港元后,锅圈股价一路下行,6月25日盘中最低触及1.65港元,跌幅超过50%。
资本市场关注的不仅是营收数字,还在于公司的增长逻辑。过去,锅圈依赖高速拓店带来的规模红利,但当门店突破一万两千家后,单纯依靠开店拉动增长已经触顶。目前,公司尚未找到新的增长故事。
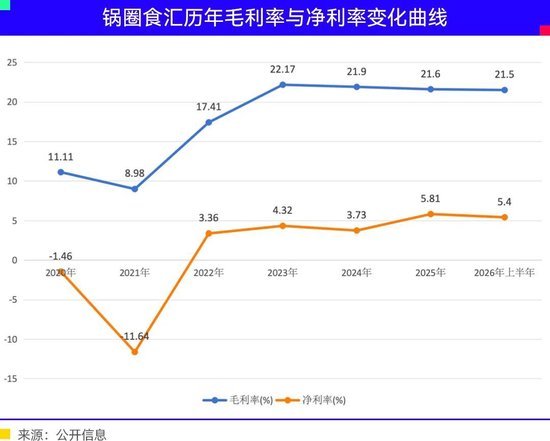
翻开锅圈2026年半年报,收入增速与利润增速错位明显。上半年,营收同比上涨21.8%,但净利润增速仅为12.1%。毛利率和净利率同步下滑,整体毛利率降至21.5%,净利率从5.9%回落至5.4%。这主要是由于引入了非火锅烧烤新品类如金枕榴莲果肉,以及原材料价格上涨所致。
费用端的变化同样值得关注。2026年上半年,锅圈销售及分销开支达到3.84亿元,同比增长24.6%;销售成本也由去年的25.22亿元增长至30.98亿元,同比增长约22.8%。这意味着,为了维持营收增长,公司需要投入更多销售、营销和渠道费用,经营效率出现滑坡。
尽管实现了双位数的净利润增长,但锅圈的现金及银行存款为1.34亿元,甚至同比有所下滑。经营活动所用现金达到1.02亿元,对比去年同期0.29亿元,现金流出规模同比扩大252%。账面资金虽然充足,但账面利润与经营现金流的背离表明,收入增长可能牺牲了经营健康度。
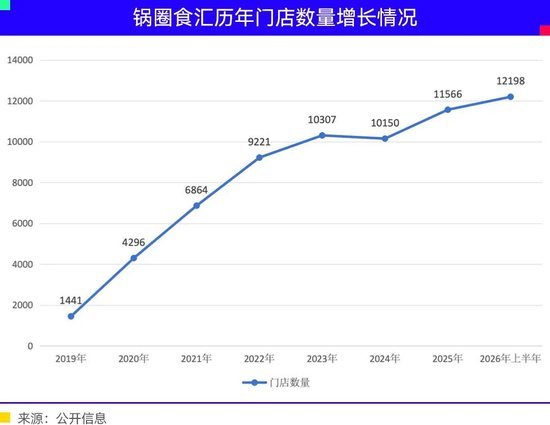
锅圈能够迅速成长为万店企业,得益于疫情期间居家消费红利。2020年初,锅圈全国门店只有1441家,到2022年末已扩张至9221家。然而,防控放开后,消费者购买渠道多元化,单店收入大幅回落。2024年单店收入回暖至53.7万元,但仍低于2022年的70.3万元。

锅圈99.9%都是加盟店,加盟商生存状态反映公司商业模式的健康度。2024年和2025年,每年关闭的门店均在900家左右。2026年上半年,新开门店997家,关闭365家。窄门餐眼监测数据显示,2025年第一季度,锅圈在营门店较2024年底减少了1600多家。大开大合成为常态,老店销售收入同比增长仅7.4%,远低于公司整体增速,新增收入主要来自新开门店。
面对增长困境,锅圈主动调整策略,将全年净新增门店目标从2934家下调至1534家,并提出“开大店、打巷战”的改造计划。上半年已完成684家存量门店的大店升级改造,扩充SKU,增加烘焙、果蔬等品类,希望提升单店店效。然而,大店模式能否跑通盈利模型尚需验证。
除了门店改造,锅圈也在尝试新场景,如在香港开设首店,布局露营店,发展农场业务。这些新方向被视为潜在增长点,但目前体量较小,难以扛起集团增长重任。
与此同时,杨明超通过大宗交易减持股票,套现约4.73亿港元,引发市场质疑。此外,高比例分红政策也备受争议。2025年度股东回报高达5.7亿元,2026年内两次分红合计约2.28亿元。杨明超及其一致行动人不到两年分红就超过3亿元。
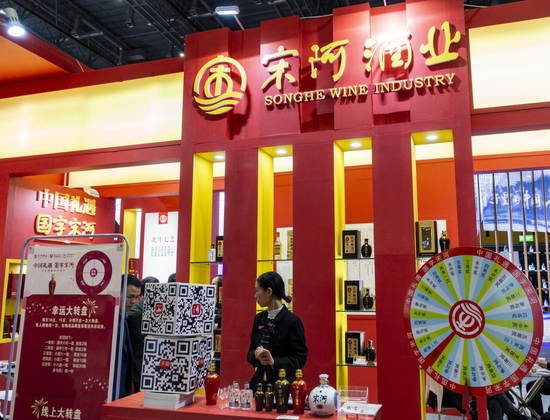
更受关注的是杨明超跨界入局白酒行业。2025年11月,他取得宋河酒业51.81%控股权,2026年2月正式出任宋河酒业董事长。同月,锅圈与宋河集团签订2亿元采购框架协议,推进“火锅+酒饮”一体化供给布局。然而,宋河酒业负债累累股票配资推荐,盘活难度大,且不在锅圈上市公司体系内。市场上出现了对实控人是否利用上市公司资金输血个人资产的质疑。如果这些疑虑得不到解答,杨明超的退休梦恐怕难以实现。
元鼎证券配资平台:实盘穿透式监管如何识别真伪杠杆?提示:本文来自互联网,不代表本网站观点。