5月12日线上配资十大平台,多家媒体报道称泡泡玛特旗下独立甜品品牌POP BAKERY首家直营门店即将在秦皇岛阿那亚开业。与之前的快闪店及试点门店不同,这家新店将首次增设茶饮产品。这一跨界举措引起了广泛关注。
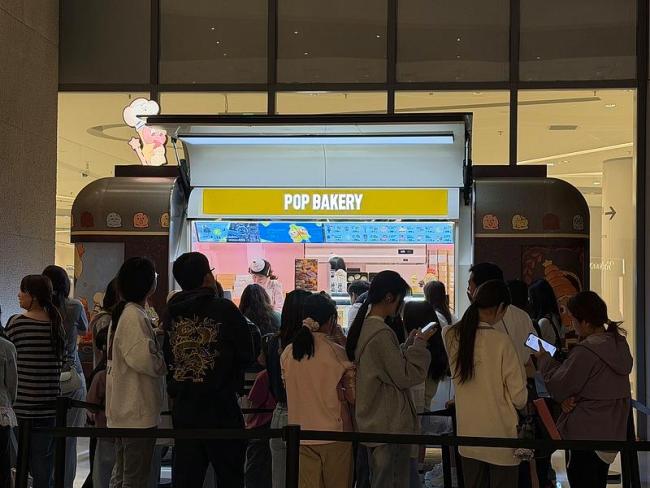
知情人士透露,消息并不完全准确。实际上,POP BAKERY的首家线下直营门店确实会在产品线上进行拓展,增设茶饮区,打造一个集甜品与茶饮于一体的消费空间。但门店的核心业务仍以甜品为主。
POP BAKERY是泡泡玛特旗下的独立甜品品牌。早在2024年8月,泡泡玛特在北京朝阳公园线下乐园中开设了“MOLLY的甜品屋”,为游客提供专属甜品,结合IP形象和甜品体验,初步试水IP衍生消费场景。该甜品屋迅速成为乐园内最受欢迎的打卡点之一。
2025年9月服贸会期间,泡泡玛特以“甜知所愿”为主题,打造甜品屋概念展台,推出星星人雪糕、DIMOO饼干等IP限定甜品,进一步验证了“可食用IP”的市场可行性。同年12月10日,POP BAKERY首家线下快闪店在北京首都机场开业,以移动小车形式售卖冰淇淋、黄油曲奇、巧克力等IP衍生甜品。随后,这种快闪模式迅速在全国多个城市复制,截至目前,POP BAKERY已在全国拥有21家主题甜品快闪点位。
随着快闪店模式逐步向好,泡泡玛特正式启动POP BAKERY直营门店的布局。目前,泡泡玛特已在招聘平台启动POP BAKERY阿那亚首店的相关岗位招聘,包括店长、甜品副店长、甜品后厨领班、烘焙领班等。资深顾问岗位明确要求应聘者必须擅长咖啡出品,并需按门店SOP完成甜品出餐、摆盘及奶茶、果茶制作,把控出品品质、颜值与效率。未来,泡泡玛特可能进一步拓展自营茶饮与咖啡产品,形成“甜品+茶饮”的多元化产品矩阵。
作为国内潮玩行业的龙头企业,泡泡玛特以盲盒产品起家,凭借MOLLY、DIMOO、LABUBU、SKULLPANDA等核心IP积累了庞大的用户群体。近年来,泡泡玛特从“盲盒公司”进化为IP孵化-运营-商业化全链路平台,不断拓展IP商业化边界,涉足乐园、小家电、甜品等多个领域。
根据最新的财报数据,泡泡玛特2025年全年营收达371.20亿元,同比增长184.7%,归母净利润127.76亿元,同比增长308.8%。其中LABUBU单IP营收突破百亿,展现出强劲的IP变现能力。然而,潮玩行业竞争日益激烈,盲盒市场增长逐渐放缓,单一品类依赖已成为制约企业长期发展的潜在风险。
截至今日收盘,泡泡玛特股价报162.9港元,跌幅2.69%,成交额33.16亿港元,总市值2184.49亿港元,较三个月前下跌36.66%。
瑞银发表研究报告,将泡泡玛特目标价从278港元下调至237.5港元,同时因海外业务疲软下调2026至2028年经调整净利预测7%至9%。尽管维持“买入”评级,但将2026财年收入增长预测由管理层指引的逾20%下调至15%。瑞银预期中国业务将维持韧性,按季增长10%,按年增长80至85%,受TwinkleTwinkle系列受欢迎程度及季节性因素带动。相反,海外业务预计将按季下降40%至50%,按年增长30%至35%,主因Labubu初期热潮冷却,加上西方市场淡季社交媒体炒作周期开始正常化。瑞银指出,不排除“炒作下行周期”持续下,可能进一步下调泡泡玛特盈利预测线上配资十大平台,但目前的估值已部分反映这些风险。
元鼎证券配资平台:实盘穿透式监管如何识别真伪杠杆?提示:本文来自互联网,不代表本网站观点。