2021-2025年中国合成氨出口量呈增-减-增的阶段性波动走势,出口规模的变化核心受国内外市场价格差、境外需求及国内成本端多重因素影响。2025年中国合成氨出口量33.86万吨,同比增加277.63%,创五年出口量以来的新高。后期国内优势货源供应继续增加,将带动年度出口量增长。
套利窗口打开 出口量创新高
近五年中国合成氨出口量呈先增后减再增的波动走势,出口规模随国内外供需、价格及产能格局变化调整,出口依赖度同步呈现相同波动特征,整体出口占比仍处于低位。2021年国内合成氨市场供需相对平衡,行业以满足内销为主,全年出口量仅0.22万吨;2022年受国际能源价格上涨带动,全球合成氨价格走高,境外市场价格显著高于国内,为我国合成氨出口创造有利条件,出口量迎来增长;2023-2024年,境外合成氨产能逐步恢复至常态化水平,国际市场供应增加,我国出口量随之回落;2025年依托国内合成氨供应持续增长、生产端成本稳步降低的双重优势,出口量大幅提升至33.86万吨,创下五年出口量新高,行业出口渠道走量进入持续提升阶段。据海关总署数据显示,2021-2025年我国合成氨出口依赖度在0.004%-0.47%区间波动,其变化核心受国际能源价格波动、国内外合成氨市场供应格局变动等因素综合影响。

贸易伙伴集中 亚洲占据主导
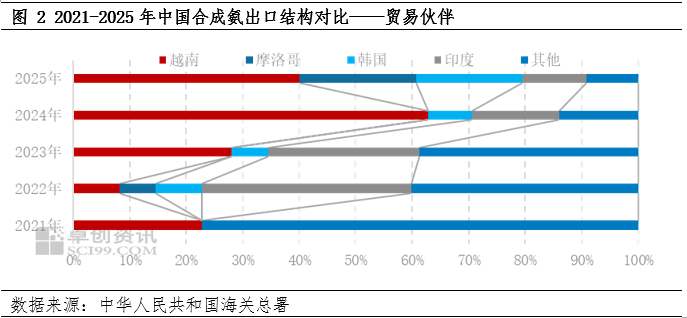
2021-2025年中国合成氨出口贸易伙伴高度集中,核心以亚洲的越南、韩国、印度及非洲的摩洛哥为主,出口市场格局随国内供应、成本及国际市场环境变化逐步优化,头部贸易伙伴集中度显著提升。受国内新增产能持续投放带来的供应宽松、国内价格阶段性低于国际,叠加国际能源市场波动的双重影响,中国合成氨出口自 2022 年起突破万吨级规模,出口渠道逐步打开;2024年出口市场仍以亚洲国家和地区为核心,贸易伙伴格局保持稳定。2025 年,国内合成氨供应进一步增长,叠加煤炭价格低位运行推动生产端成本缩减,我国合成氨出口性价比与可操作性持续提升,出口规模实现大幅增长,在亚洲国家出口量稳步增量的同时,非洲摩洛哥出口量显著提升,市场布局更趋多元。从2025年出口数据来看,中国合成氨出口头部贸易伙伴CR3占比达79.56%,其中越南13.57万吨、摩洛哥6.99万吨、韩国6.38万吨,头部市场的出口支撑作用凸显。
沿海区域成为核心注册地 出口量保持高位
2021-2025年中国合成氨主要出口发货人注册地集中在广东、上海、河南、云南、浙江等地,沿海区域凭借资源配套优势成为出口增量核心支撑,河南作为核心新增出口注册地,近四年出口量始终保持高位,各年注册地格局随区域产能、港口配套及企业布局动态调整。其中,河南出口增长表现突出,2022年该地区发货人注册地出口量从0跃升至11.66万吨,登顶当年出口发货人注册地榜首;2023年核心出口注册地延续为河南、浙江、福建、上海,格局相对稳定;2024年则转变为广东、云南、河南,区域梯队出现调整。2025年中国合成氨出口发货人注册地前三名为广东(10.88万吨)、上海(8.43万吨)、河南(6.12万吨),CR3合计占比达75.10%,头部区域支撑作用显著。
各头部区域出口增长各有核心驱动:广东依托周边产能提升,叠加湛江港氨贸易灵活的配套优势,贸易量实现增长;上海凭借本地华谊及周边江苏地区产能扩容,为出口走量提供坚实支撑;河南则受益于河南能源企业在国际市场的参与度持续提高,推动出口贸易量稳步释放。

双驱动转变 未来仍旧可期
卓创资讯(301299)预计2026-2030年国内合成氨出口量呈前稳后快、结构迭代的增长节奏,传统合成氨打底,绿氨逐步成为核心增量,整体出口规模高速扩容,复合增长率或将达到25.74%。2026-2027年:传统氨主导,低速稳增。依托国内储罐配套完善、国际市场供需缺口,传统合成氨出口稳步释放,成为出口增长基础,绿氨尚处示范落地期,仅小批量出口,整体出口保持平稳增长态势。2028-2030年:绿氨加速放量,高速增长。绿氨成本逐步与传统氨平价,叠加航运、钢铁等行业脱碳需求爆发,以及中外绿氨贸易合作落地,绿氨出口快速增长,成为出口核心增量;传统氨出口同步稳步提升,二者共振推动出口量大幅攀升,2030年达100万吨峰值,实现高速增长。综上,增长动力从单一传统氨出口,向传统氨稳量+绿氨增量双驱动转变,绿氨占出口比重逐年提升,出口结构向绿色化、高端化升级。
 线上实盘配资
元鼎证券配资平台:实盘穿透式监管如何识别真伪杠杆?提示:本文来自互联网,不代表本网站观点。