美联储在6月会议纪要中21次提到AI,这一频率远超以往。美国当地时间7月8日午后,华尔街的交易员们开始仔细阅读这份文件,发现AI一词出现了21次,而4月的上一份纪要里只出现过8次。与此同时,“能源”和“关税”分别只有13次和7次。AI首次超越了战争与关税,成为美联储眼中的头号麻烦。
几乎所有人都认为,AI投资狂潮正在推高通胀,美联储或将从降息转向加息。投资者争先恐后砸下的数千亿美元AI资本开支,确实在推高电价、科技产品价格、股价和企业成本。多数官员也承认,这些压力具有持续性。
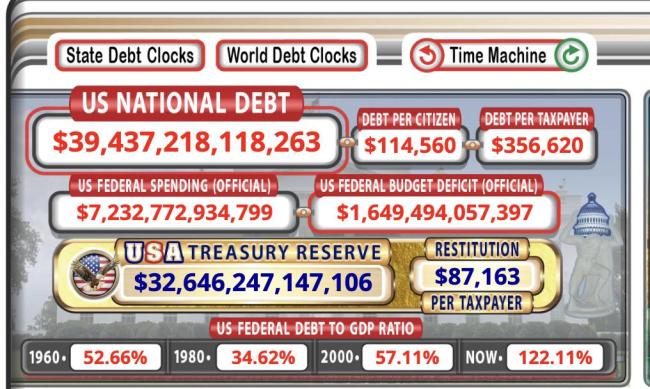
然而,这背后隐藏着更深层次的问题。美国联邦债务总额达到39.4万亿美元,每年利息支出接近1万亿美元。对一个负债如此之重的国家来说,一次真正的加息周期意味着利息成本以指数级增长,借新还旧的链条随时可能断裂。因此,美联储实际上输不起一次真正的加息周期,它没有能力也没有意愿将通胀真正压回2%。相反,它需要的是温和的通胀来稀释债务。
历史上,债务缠身的政府最常用的解债方式是让通胀持续高于利率,用货币贬值逐步“融化”债务的实际价值,这被称为金融抑制。对美国而言,一个被悄悄扶正到3%至4%的通胀中枢,不是失败,而是心照不宣的温和赖账。PCE物价指数已经连续超标五年多,核心PCE六个月年化更是飙升到4.1%,创下三年最糟记录。2%的通胀目标早已名存实亡。
AI本质上可能是人类历史上最强大的通缩力量,一旦提升生产率、压低生产成本,本应把物价往下拽。但荒诞的是,这项技术偏偏在一个最需要通胀来稀释债务的超级债务国登场。于是,纪要一面轻描淡写地把AI的“降本红利”推给未来,一面强调AI的“涨价效应”正在发生。无论有意为之还是顺水推舟,效果都一样:AI被塑造成一个完美的替罪羊。
这场戏也有代价。就在纪要公布的同一周,美国政府拍卖了7430亿美元国债,30年期收益率已升至5.06%,房贷利率升至6.49%。债券市场正在为“2%已死”的真相定价。美联储的真实两难在于,既要靠“讨论加息”维持信誉,又不能真的加到戳破泡沫、拧断债务链的程度。“加息之议”很大程度上只是演给市场看的姿态,而事实上通胀中枢正在悄然上移。
最终,这场温和赖账的账单会通过美元流向全世界。当2%的通胀目标沦为空话正规股票配资推荐,美元实际购买力被持续稀释时,每一个持有美元和美债的人都在无声地为美国的债务买单。这正是全球央行加速去美元化和增持黄金的深层原因。
元鼎证券配资平台:实盘穿透式监管如何识别真伪杠杆?提示:本文来自互联网,不代表本网站观点。